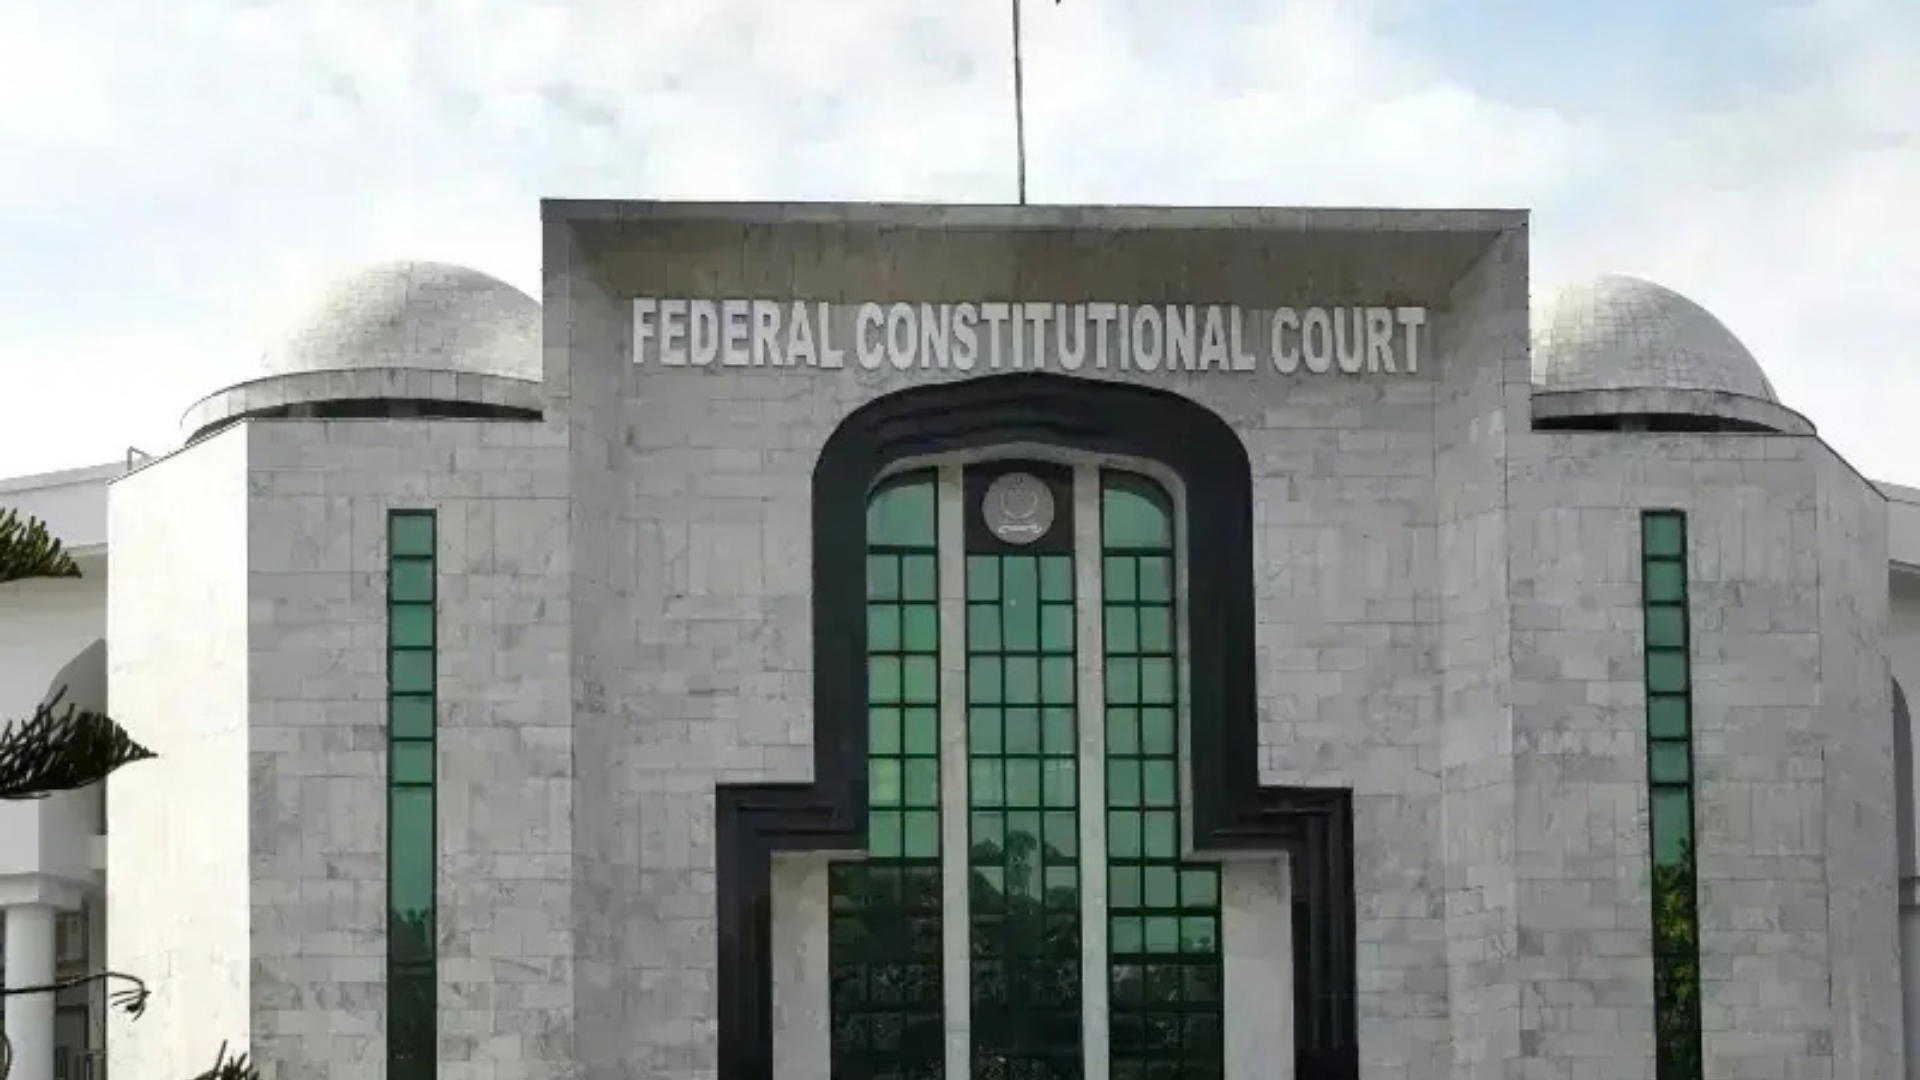
اسلام آباد: وفاقی آئینی عدالت نے سندھ اور خیبر پختونخوا کی حکومتوں کی جانب سے عائد کردہ انفراسٹرکچر ڈیولپمنٹ سیس غیر آئینی قرار دیتے ہوئے فیصلہ دیا ہے کہ صوبے پارلیمان کے لیے مخصوص قانون سازی اور ٹیکس عائد کرنے کے اختیارات استعمال نہیں کر سکتے۔
21 نومبر 2026 کو سامنے آنے والے 59 صفحات پر مشتمل تفصیلی فیصلے میں عدالت نے واضح کیا کہ اگر وفاقی حکومت کسی مخصوص معاملے پر اپنا اختیار استعمال نہ کرے تو اس کا مطلب یہ نہیں کہ وہ اختیار خودبخود صوبوں کو منتقل ہوگیا ہے۔
چیف جسٹس وفاقی آئینی عدالت جسٹس امین الدین خان اور جسٹس عامر فاروق پر مشتمل دو رکنی بینچ نے انفراسٹرکچر سیس کے خلاف مختلف ٹیکس دہندگان کی جانب سے دائر 568 درخواستوں پر فیصلہ جاری کیا۔
سندھ اور پشاور ہائیکورٹس کے فیصلے کالعدم
وفاقی آئینی عدالت نے ٹیکس دہندگان کی اپیلیں منظور کرتے ہوئے سندھ ہائیکورٹ اور پشاور ہائیکورٹ کے وہ فیصلے کالعدم قرار دے دیے جن میں متعلقہ صوبائی محصولات کو برقرار رکھا گیا تھا۔
عدالت نے قرار دیا کہ متنازعہ ٹیکسوں سے متعلق قانونی دفعات، قواعد، نوٹیفکیشنز، ٹیکس کے تعین اور وصولی کی کارروائیاں آئین سے متصادم اور قانونی اختیار سے تجاوز کے زمرے میں آتی ہیں۔
فیصلے کے مطابق کالعدم قرار دیے گئے محصولات کی بنیاد پر کسی قسم کی رقم، اضافی چارج یا جرمانہ وصول نہیں کیا جا سکے گا۔
عدالت نے یہ بھی حکم دیا کہ ان محصولات کے لیے جمع کرائی گئی ضمانتیں تصدیق کے بعد ختم کی جائیں، تاہم ان کی واپسی سے متعلق پہلے سے موجود عدالتی احکامات کا خیال رکھا جائے گا۔
درآمدات اور برآمدات پر ٹیکس کا اختیار کس کے پاس ہے؟
مقدمے میں بنیادی سوال یہ تھا کہ آیا صوبائی حکومتیں انفراسٹرکچر کی سہولتوں کے نام پر ایسے محصولات وصول کر سکتی ہیں جو عملی طور پر درآمدات، برآمدات اور بین الصوبائی تجارت سے متعلق ہوں۔
سندھ حکومت نے 2017 کے سندھ ڈیولپمنٹ اینڈ مینٹیننس آف انفراسٹرکچر سیس ایکٹ کے تحت محصول عائد کیا تھا، جبکہ خیبر پختونخوا میں 2022 کے انفراسٹرکچر ڈیولپمنٹ سیس ایکٹ کے ذریعے اسی نوعیت کا ٹیکس متعارف کرایا گیا۔
خیبر پختونخوا کے قانون میں 2024 کے فنانس ایکٹ کے ذریعے مزید ترامیم بھی کی گئی تھیں۔
ٹیکس دہندگان نے مؤقف اختیار کیا کہ درآمدات، برآمدات اور بین الصوبائی تجارت سے متعلق قانون سازی وفاقی پارلیمان کے خصوصی دائرہ اختیار میں آتی ہے۔
دوسری جانب صوبائی حکومتوں نے اپنے قوانین کا دفاع کرتے ہوئے کہا کہ یہ محصولات سڑکوں، نقل و حمل کے نظام اور تجارتی سرگرمیوں کے لیے فراہم کردہ سہولتوں کے اخراجات پورے کرنے کے لیے عائد کیے گئے تھے۔
تاہم عدالت نے قرار دیا کہ صرف انفراسٹرکچر کی ترقی کو مقصد قرار دینے سے صوبوں کو وفاقی دائرہ اختیار میں آنے والی تجارت پر ٹیکس عائد کرنے کا حق نہیں مل جاتا۔
اٹھارہویں ترمیم اور صوبائی خودمختاری سے متعلق وضاحت
وفاقی آئینی عدالت نے اپنے فیصلے میں اٹھارہویں آئینی ترمیم کے بعد صوبوں کو حاصل ہونے والے اختیارات کی بھی وضاحت کی۔
عدالت کے مطابق مشترکہ قانون سازی کی فہرست ختم ہونے سے صوبائی اختیارات میں اضافہ ضرور ہوا، تاہم وفاق کے لیے مخصوص معاملات صوبوں کو منتقل نہیں ہوئے۔
فیصلے میں کہا گیا کہ قومی مالیاتی کمیشن کے تحت وفاقی محصولات میں حصہ ملنے کا مطلب یہ نہیں کہ صوبے وہی وفاقی ٹیکس خود عائد کرنے کے مجاز بھی ہوگئے ہیں۔
عدالت نے واضح کیا کہ صوبائی حکومتیں اپنی حدود میں تیار اور استعمال ہونے والی اشیا پر آئین کے مطابق انفراسٹرکچر یا خدمات سے متعلق فیس عائد کر سکتی ہیں۔
اس طرح فیصلے کے تحت متنازعہ محصولات ختم ہوگئے ہیں، تاہم صوبوں کا اپنے آئینی دائرہ اختیار میں قانون سازی اور محصولات وصول کرنے کا حق برقرار رہے گا۔